Konsi | Empréstimo Consignado
- 2.78KAvaliações
- 4,4
- Desenvolvedor
- Konsi
- Lançado
- 24 de ago. de 2021
Capturas de tela
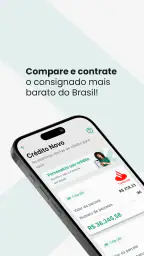
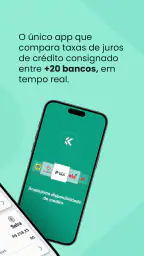
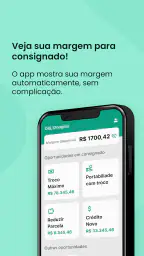
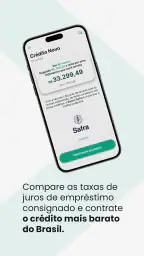
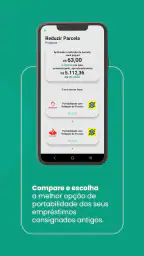
Quando alguém precisa de crédito e recebe salário ou benefício do INSS, a diferença entre uma escolha tranquila e uma decisão cara costuma estar nos detalhes do contrato. Foi pensando nesse cenário que testei o Konsi, um aplicativo de finanças da desenvolvedora Konsi voltado a servidores públicos, aposentados e pensionistas do INSS. A proposta é concentrar a busca por empréstimo consignado em uma experiência de celular, em vez de obrigar o usuário a começar por uma agência ou depender de várias conversas separadas.
Minha impressão geral é que ele faz mais sentido para quem já sabe que está avaliando um consignado e quer organizar essa etapa com mais praticidade. Não é um aplicativo para resolver qualquer aperto financeiro, nem substitui a leitura cuidadosa das condições. O valor real está em facilitar a comparação e o primeiro contato com esse tipo específico de crédito. Para quem se enquadra no público, isso pode economizar tempo; para quem não tem renda consignável ou procura outro produto financeiro, a utilidade diminui bastante.
O que a proposta do Konsi muda na busca por consignado
O ponto central do aplicativo é aproximar o usuário de uma modalidade em que as parcelas são descontadas diretamente da folha de pagamento ou do benefício. Na prática, isso costuma tornar a análise diferente daquela feita para um empréstimo pessoal comum. Em vez de apresentar o crédito como uma solução genérica, o Konsi direciona a experiência para servidores públicos, aposentados e pensionistas do INSS.
Essa especialização é importante porque evita uma jornada confusa para quem já sabe qual caminho pretende avaliar. Eu não precisei tratar o aplicativo como uma carteira digital, uma conta bancária ou uma ferramenta de controle de gastos. O foco é outro: ajudar a iniciar e conduzir a busca por crédito consignado. Essa clareza é uma qualidade, mas também define o limite do produto.
O aplicativo é gratuito e tem classificação livre, o que facilita o acesso por diferentes faixas etárias. Ele foi lançado em agosto de 2021 e chegou à versão 4.29.0, sinal de que a experiência vem sendo mantida ao longo do tempo. Na loja, aparece com média de 4,4 estrelas, baseada em cerca de 6 mil avaliações, e já ultrapassou 1 milhão de instalações. Esses números não garantem que a experiência será igual para todos, mas mostram que não se trata de uma ferramenta pouco conhecida.
O que mais me chamou atenção foi a possibilidade de tratar a pesquisa de crédito como uma decisão que merece comparação, e não como uma aceitação automática da primeira oferta. Essa mudança de postura é mais importante do que a aparência de uma tela ou a quantidade de botões. Um consignado compromete renda futura por vários meses, então qualquer recurso que ajude o usuário a parar, conferir e comparar pode ter efeito concreto no orçamento.
Por que a especialização importa para o usuário
Em aplicativos financeiros generalistas, é comum encontrar cartões, transferências, investimentos, contas e empréstimos misturados. Isso pode ser conveniente para quem já usa vários serviços no mesmo lugar, mas também deixa a jornada menos direta. No Konsi, a proposta é mais estreita. Eu entro com uma pergunta específica: quais possibilidades de consignado fazem sentido para o meu perfil?
Essa organização favorece principalmente quem recebe renda de uma fonte que pode ser considerada para o desconto consignado. Um servidor público, por exemplo, pode querer analisar uma necessidade emergencial sem iniciar uma peregrinação por instituições diferentes. Um aposentado pode preferir fazer a primeira pesquisa pelo celular, no próprio ritmo, antes de conversar com alguém. O aplicativo atende bem a esse momento inicial de investigação.
Há, porém, uma distinção que considero essencial: facilitar o acesso não significa tornar o empréstimo barato ou adequado automaticamente. A aprovação, o valor possível, o prazo e o custo final dependem da situação de cada pessoa e das condições apresentadas durante a contratação. Por isso, eu usaria o Konsi como uma ferramenta de pesquisa e encaminhamento, não como motivo suficiente para contratar.
Como eu usaria o aplicativo em uma situação real
Imagine uma aposentada que precisa trocar um eletrodoméstico essencial depois de uma quebra inesperada. Ela poderia abrir o aplicativo, verificar se o caminho de consignado é compatível com sua situação e analisar as condições disponíveis antes de decidir. O benefício prático está em começar a busca sem sair de casa e sem assumir, logo no primeiro contato, que a opção mais rápida é necessariamente a melhor.
Eu recomendaria que essa pessoa anotasse três valores antes de avançar: quanto realmente precisa, quanto poderá pagar por mês sem apertar despesas básicas e quanto terminará pagando ao final. O terceiro item é o mais fácil de ignorar quando a atenção fica presa ao tamanho da parcela. Uma mensalidade que parece confortável pode resultar em um compromisso longo demais.
Também vale fazer uma pausa entre a simulação e a contratação. Se o aplicativo apresentar uma alternativa, eu conferiria o valor liberado, o número de parcelas, o custo total, a data do primeiro desconto e as consequências para a renda mensal. Essa pausa não elimina riscos, mas reduz a chance de aceitar uma proposta apenas porque o dinheiro parece urgente.
Para usuários mais velhos, a experiência pelo celular pode ser conveniente, mas eu não trataria a autonomia digital como obrigação. Se houver dificuldade para compreender alguma etapa, é melhor pedir ajuda a uma pessoa de confiança e manter o titular da renda no controle da decisão. Nunca entregaria senha, código de validação ou acesso completo ao aparelho a terceiros apenas para acelerar o processo.
O fluxo funciona melhor quando você chega preparado
Um erro comum é abrir um aplicativo de crédito sem saber o objetivo da pesquisa. No caso do Konsi, eu teria uma lista curta antes de começar: motivo do empréstimo, valor necessário, limite mensal aceitável e alternativas que já existem. Isso transforma a navegação em uma comparação prática, em vez de uma busca aberta por qualquer quantia disponível.
Outra dica é separar necessidade de desejo. Se o dinheiro será usado para quitar uma dívida mais cara, a conta precisa considerar se o novo compromisso realmente reduz o custo e se a parcela cabe depois da reorganização. Se for para uma compra, eu verificaria primeiro se é possível esperar, negociar desconto à vista ou escolher uma opção mais simples. O aplicativo pode facilitar o crédito, mas não consegue decidir se a dívida é prudente.
Eu também evitaria fazer a análise em um momento de pressão, como durante uma ligação insistente ou diante de uma emergência emocional. A tela do celular torna a contratação acessível, e justamente por isso a disciplina precisa vir do usuário. Ler cada etapa com calma é mais importante do que terminar rapidamente.
Quando ele entrega mais valor e onde surgem os limites
O melhor cenário é a comparação consciente
Na minha avaliação, o melhor uso do Konsi acontece quando a pessoa já tem uma demanda definida e quer investigar o consignado sem começar por várias instituições. O aplicativo pode funcionar como uma porta de entrada organizada para servidores públicos, aposentados e pensionistas do INSS, especialmente para quem se sente desconfortável com abordagens presenciais ou quer fazer uma triagem em casa.
Ele também é interessante para quem precisa reunir informações antes de conversar com a família. Em vez de dizer apenas “a parcela cabe”, o usuário pode voltar à proposta e discutir o prazo, o custo total e o impacto no orçamento. Essa conversa é particularmente importante quando a renda mensal já está comprometida com aluguel, remédios, alimentação ou outras parcelas.
Outro uso útil é comparar o consignado com alternativas que a pessoa já possui. Um empréstimo pessoal, uma renegociação ou o adiamento da compra podem ser melhores em determinadas situações. O consignado tende a oferecer uma estrutura diferente porque o pagamento está ligado à renda, mas isso não significa que seja sempre a opção de menor custo ou menor risco para todos.
Se a pessoa está apenas curiosa sobre crédito, ainda não sabe quanto precisa ou tem renda irregular sem enquadramento compatível, eu não começaria pelo Konsi. Nesse caso, o aplicativo pode criar a impressão de que contratar é o próximo passo natural, quando o mais importante seria organizar o orçamento. Ele é mais útil para uma decisão já delimitada do que para uma exploração financeira sem objetivo.
O que exige mais atenção durante a contratação
A principal limitação não está necessariamente na navegação, mas na própria natureza do produto. O consignado compromete uma parte da renda futura. Se a renda cair, se surgirem despesas médicas ou se a pessoa assumir outras parcelas, o desconto continuará afetando o orçamento. A conveniência da contratação pelo celular não muda essa obrigação.
Eu também não confundiria uma experiência digital com uma aprovação garantida. O usuário pode iniciar a jornada pelo aplicativo, mas a disponibilidade de crédito depende de análise e das condições aplicáveis ao perfil. Por isso, é prudente não fazer planos de compra contando com um valor que ainda não foi efetivamente confirmado.
Há ainda o risco de olhar somente para a parcela. Para evitar esse erro, eu compararia propostas pelo custo total e pelo prazo, não apenas pelo valor mensal. Um prazo maior pode aliviar o mês atual, mas manter o compromisso por mais tempo. Um prazo menor pode pesar mais agora, embora reduza a duração da dívida. Não existe uma escolha universal; existe a escolha que combina com a renda e com a urgência.
Também recomendo atenção a qualquer comunicação recebida fora do aplicativo. O nome de uma empresa legítima pode ser usado por golpistas em mensagens, ligações ou perfis falsos. Eu não enviaria documentos, códigos ou pagamentos para alguém que apareça prometendo liberar crédito em troca de depósito antecipado. Antes de seguir, confirmaria que estou no aplicativo oficial e leria o destinatário de qualquer cobrança com cuidado.
Como ele se compara às alternativas mais comuns
A alternativa mais tradicional é procurar diretamente um banco, correspondente ou instituição que já tenha relacionamento com o usuário. Esse caminho pode ser melhor para quem prefere atendimento presencial, quer negociar pessoalmente ou precisa esclarecer dúvidas complexas com um profissional. Em contrapartida, exige mais tempo e pode deixar a comparação limitada à primeira instituição consultada.
Aplicativos bancários generalistas são mais convenientes para quem já movimenta a conta no mesmo ambiente. Eles podem reunir o empréstimo com outros serviços financeiros e facilitar o acompanhamento do relacionamento existente. O Konsi, por outro lado, tem uma proposta mais concentrada no consignado para seu público específico. Eu escolheria o aplicativo especializado para pesquisar esse produto; escolheria o banco habitual quando a prioridade fosse centralizar tudo ou falar com alguém que já conhece meu histórico.
Também existe a opção de não contratar e reorganizar o orçamento. Cortar uma despesa temporária, negociar diretamente uma conta, vender algo ou esperar uma compra pode parecer menos imediato, mas evita comprometer a renda. Essa alternativa é melhor quando a necessidade não é urgente ou quando a parcela só caberia com sacrifícios básicos. A facilidade do aplicativo não deve transformar uma possibilidade de crédito em obrigação.
Quem tende a aproveitar melhor a experiência
Eu indicaria o Konsi principalmente para servidores públicos, aposentados e pensionistas do INSS que querem avaliar empréstimo consignado com calma e preferem iniciar o processo pelo celular. Ele é especialmente adequado para quem consegue comparar valores, entende o próprio orçamento e está disposto a ler as condições antes de confirmar qualquer etapa.
Para uma pessoa que já possui outras dívidas, a recomendação depende de uma conta mais cuidadosa. O novo crédito só faz sentido se houver um plano claro para usar o dinheiro e manter os pagamentos. Tomar outro empréstimo para cobrir parcelas antigas pode apenas empurrar o problema para frente. Nesse caso, uma conversa de orientação financeira ou uma negociação direta pode ser mais apropriada do que abrir uma nova contratação.
Eu seria mais cauteloso ao recomendar o aplicativo a quem tem dificuldade para usar o celular, não consegue interpretar valores de contrato ou está sendo pressionado por familiares a contratar. A tecnologia pode ajudar, mas não substitui compreensão. Se o titular não sabe explicar quanto receberá, quanto pagará e por quanto tempo, ainda não está pronto para confirmar a operação.
Também não vejo vantagem para quem procura investimento, organização de despesas, pagamento de contas ou uma conta completa. A categoria do Konsi é finanças, mas isso não significa que ele deva ser tratado como uma central financeira para todas as necessidades. Seu valor está concentrado na jornada de crédito consignado, e essa concentração é justamente o que o diferencia.
Minha conclusão depois de avaliar a proposta
O Konsi é uma alternativa prática para começar a pesquisar empréstimo consignado destinado a servidores públicos, aposentados e pensionistas do INSS. O aplicativo é gratuito, tem classificação livre e alcançou uma presença expressiva nas lojas, com mais de 1 milhão de instalações. A avaliação média de 4,4 estrelas indica uma recepção positiva, embora eu ainda considere indispensável analisar a experiência individual e as condições exibidas no momento da contratação.
Minha recomendação é usar a ferramenta com uma regra simples: primeiro entender a dívida, depois comparar a proposta e só então decidir. O aplicativo pode reduzir o atrito da pesquisa, mas não reduz automaticamente o impacto de uma parcela na renda. Se você precisa de um consignado, quer fazer a primeira análise pelo celular e consegue ler o contrato com atenção, ele merece entrar na sua comparação.
Se a urgência estiver impedindo uma avaliação racional, se você não tiver certeza de que se enquadra no público ou se a parcela só couber sacrificando necessidades básicas, eu procuraria outra saída antes. A melhor função do Konsi é dar mais clareza ao processo, não convencer alguém a assumir uma dívida. Usado dessa forma, ele pode ser um ponto de partida útil; usado no impulso, pode apenas tornar uma decisão pesada mais rápida.
Destaques
- Simulação de empréstimo diretamente pelo celular
- sem precisar ir a uma agência.
- Comparação de propostas pode ajudar a encontrar taxas mais competitivas.
- Processo digital reduz o uso de documentos e deslocamentos presenciais.
- Permite acompanhar o andamento da solicitação pelo próprio aplicativo.
- Atendimento e informações centralizados em um só lugar.
Limitações
- A aprovação depende da margem consignável e das regras da instituição parceira.
- As condições podem variar conforme convênio
- vínculo empregatício e perfil do usuário.
- O empréstimo compromete parte da renda mensal por um período prolongado.
- É importante conferir tarifas
- juros e CET antes de aceitar qualquer proposta.
- A disponibilidade de ofertas pode ser limitada para alguns tipos de beneficiários.
Perguntas frequentes
O que é o Konsi e como funciona o empréstimo consignado pelo aplicativo?
O Konsi é uma plataforma que ajuda o usuário a consultar e comparar opções de empréstimo consignado disponíveis para diferentes perfis, como servidores públicos, aposentados, pensionistas e trabalhadores de empresas conveniadas. Após informar alguns dados, o aplicativo pode apresentar propostas de instituições parceiras. A contratação, quando aprovada, depende da análise da instituição financeira, das regras do convênio e da margem consignável disponível.
Quem pode solicitar um empréstimo consignado pelo Konsi?
A elegibilidade depende do vínculo do usuário e das instituições financeiras parceiras disponíveis no momento da simulação. Em geral, podem encontrar opções servidores públicos, beneficiários do INSS, militares e empregados de empresas conveniadas, desde que tenham margem consignável e atendam aos critérios de crédito. Antes de prosseguir, é importante conferir no próprio aplicativo se sua categoria, órgão ou benefício está habilitado.
O empréstimo consignado pelo Konsi é seguro?
O aplicativo funciona como uma plataforma de consulta e intermediação de propostas, portanto a segurança também depende da instituição financeira responsável pelo contrato. Antes de aceitar qualquer oferta, verifique o nome do banco, o CNPJ, o custo efetivo total, as taxas, o prazo e as condições de pagamento. Nunca compartilhe senhas, códigos de autenticação ou faça depósitos antecipados para liberar crédito.
Quais custos e condições devo analisar antes de contratar?
Além da taxa de juros anunciada, observe o Custo Efetivo Total, que pode incluir tarifas, seguros, impostos e outros encargos. Confira o valor líquido recebido, o número de parcelas, o total pago ao final, a data de desconto e o impacto na sua renda mensal. Também leia atentamente o contrato e confirme se a proposta exibida no aplicativo corresponde exatamente ao documento de contratação.
O Konsi cobra alguma taxa para simular ou contratar um empréstimo?
As condições de uso e eventuais cobranças podem variar conforme o serviço e a instituição financeira envolvida. A simulação, quando disponibilizada, deve apresentar claramente se existe algum custo para o usuário. Desconfie de pessoas que solicitem pagamento antecipado, transferência ou Pix para liberar o empréstimo, aumentar o limite ou acelerar a aprovação. Em caso de dúvida, confirme as informações nos canais oficiais do aplicativo e do banco.


